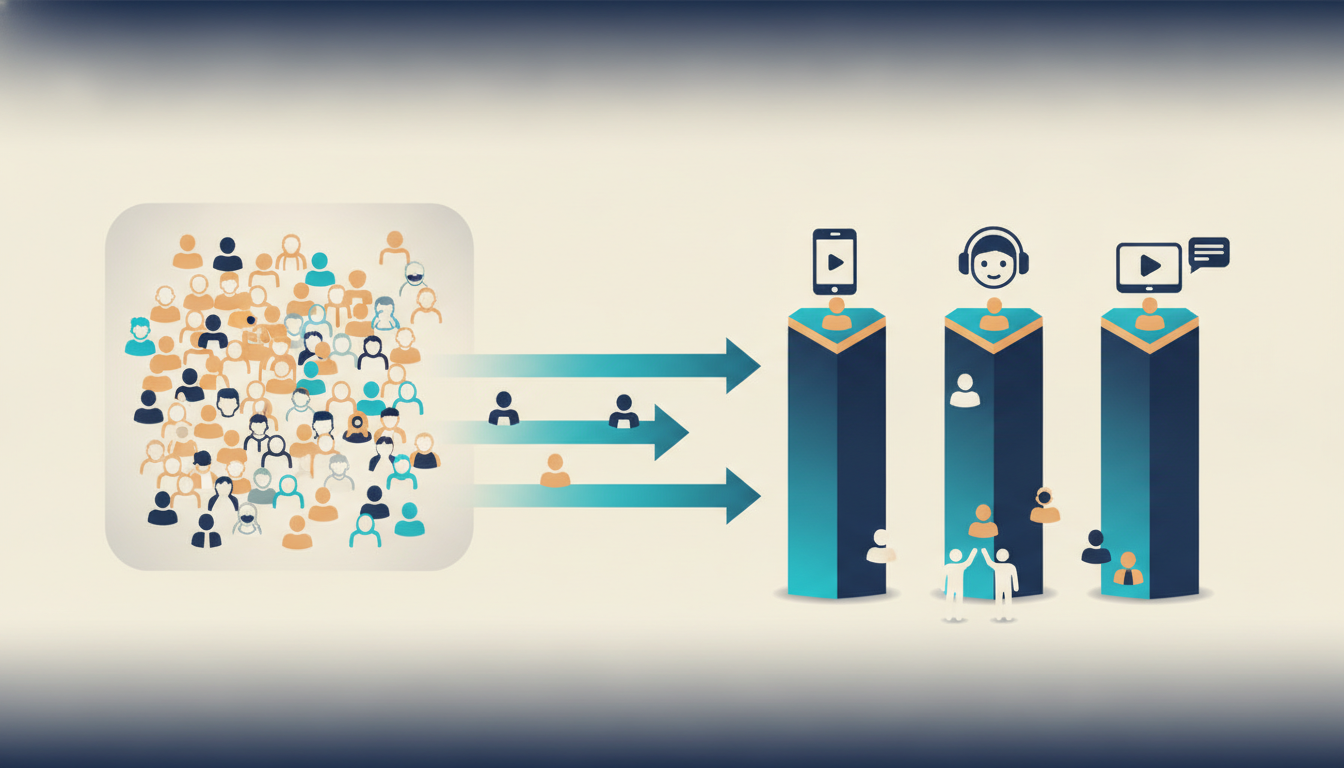
韓国の経済メディア머니투데이(マネートゥデイ)は2026年9月7日、韓国のMCN(マルチチャンネルネットワーク)業界で「汎用より特化」への集中が進み、M&Aによる規模拡大が続いていると報じた。記事はショートフォーム特化・バーチャル特化・個人放送(ライブ配信)特化といった分野別のプレイヤーが増えている状況を、「뭉쳐야 산다(まとまらなければ生き残れない)」という言葉を冠した見出しで整理している。
MCNとは、複数のクリエイターのチャンネルを束ねて収益化や営業を支援する事業者を指す。YouTubeの公式説明でも、視聴者開拓・コンテンツ企画・著作権管理・収益化・営業などを提供するサービスプロバイダと定義されている。その業界が「何でもやる」から「一つの面で勝つ」へ舵を切っているなら、クリエイターが所属先を選ぶ基準も、ブランドが依頼先を選ぶ基準も変わる。本記事では報じられた再編を一次情報で確認し直したうえで、なぜ特化なのか、日本はどうなりそうかを整理する。
報じられた3つの再編を、一次情報で確認し直す
まず事実関係から押さえたい。머니투데이の記事は3件の再編を「昨年7月」「昨年3月」「今年初め」と並べているが、要約だけを頼りにすると資本関係を取り違えやすい。実際、3件は形も、公表されている情報の厚みも、確認できる度合いもそれぞれ違う。順に見ていく。
1件目は、日本企業が韓国のVTuber事務所を傘下に入れた例だ。Brave groupは2025年7月16日、韓国のVTuberプロダクションStelLive(ステライブ)と経営統合したことを公式に発表し、あわせて韓国拠点「Brave group Korea Inc.」を設立したと明らかにしている。同リリースによれば、StelLiveは2023年4月に法人化され、所属タレント9名、YouTubeチャンネル総登録者数180万人超、韓国の配信プラットフォームCHZZKの総フォロワー数150万人超(いずれも2025年7月時点)。買収金額や出資比率は公表されていない。
注目したいのは、リリースがStelLiveの「運営方針や経営体制はこれまで通り維持」すると明記している点だ。統合の狙いは制作体制の強化やMD(グッズ)展開など、Brave groupが持つ資産の活用にあるとされている。総合エンタメ企業が異分野を取り込んだ動きではなく、VTuberという一つの面に絞ったまま国境を越えて束ねた動き、と読むほうが実態に近い。
2件目は韓国国内の合従連衡だ。ショートフォーム領域で知られるMCNの순이엔티(スニエンティ)が、俳優マネジメントの여진엔터테인먼트(ヨジンエンターテインメント)を吸収合併したと헤럴드경제(ヘラルド経済)が2025年3月27日に報じている。ただし同記事は、実態としては「所属俳優と人員を迎え入れる形」だとも書き添えており、法人格そのものの扱いまでは確認できない。本記事では報道として扱い、断定は避ける。
3件目は上場企業による株式取得で、3件のなかでは最も確認しやすい。韓国KOSDAQ上場のキッズコンテンツ企業キャリーソフト(캐리소프트)は2026年1月22日、ウェブコンテンツ制作会社スタジオエピソード(스튜디오에피소드)の株式50.36%を約100億6,000万ウォンで取得すると公示した。2026年9月14日時点の為替レート(1ウォン=約0.115円)で換算すると約11億6,000万円にあたる(以下、本記事のウォン→円換算はすべてこのレートによる参考値)。公示原文を掲載したデジタルトゥデイやZDNet Koreaの報道で内容を確認できる。同社はその後、社名を「에피소드컴퍼니(エピソードカンパニー)」へ変更している。
ZDNet Koreaの記事によれば、キャリーソフトがスタジオエピソードを評価したのは、再生数に基づく広告収益だけに依存しない点だった。クリエイターとファンダムを直接つないでPB(自社ブランド)商品を企画・販売する事業が伸びており、あるチャンネルで企画されたパーカーは発売2週間で注文額20億ウォン(約2億3,000万円)に達したという。買い手はキッズ特化、売り手はIPコマース特化。特化どうしが資本でつながった形だ。
| 時期 | 当事者 | 公表されている内容 | 確認できる出典 |
|---|---|---|---|
| 2025年7月16日 | Brave group(日本)× StelLive(韓国) | 経営統合。運営方針・経営体制は維持。金額と出資比率は非公表 | Brave group公式リリース(一次情報) |
| 2025年3月 | 순이엔티 × 여진엔터테인먼트 | 吸収合併と報道。「所属俳優と人員を迎え入れる形」との注記あり | 헤럴드경제 2025年3月27日(報道) |
| 2026年1月22日 | キャリーソフト(現・エピソードカンパニー)× スタジオエピソード | 株式50.36%を約100億6,000万ウォンで取得すると公示 | 公示内容を報じた韓国各紙 2026年1月22日 |
パイは増えている。それでも「総合」が苦しい理由
業界が縮んでいるから統合しているのだろう、と考えると読み違える。韓国の広告市場は、むしろオンラインに大きく寄りながら伸びている。統合の圧力は市場の縮小ではなく、市場の中身が分かれていくことから生まれている。
韓国の방송미디어통신위원회(放送メディア通信委員会)と韓国放送広告振興公社(KOBACO)が2026年1月8日に発表した「2025年放送通信広告費調査」によると、2024年の韓国のオンライン広告費は10兆1,011億ウォンで前年比7.9%増だった。政府の公表資料と아주경제(亜洲経済)の報道によれば、内訳はモバイルが7兆7,899億ウォン(6.9%増)、PCが2兆3,112億ウォン(11.3%増)。一方、放送広告費は3兆2,191億ウォンと5%減っている。
ここで押さえたいのは構成比だ。2024年の韓国の放送通信広告費は合計17兆1,263億ウォンで、そのうちオンラインが59.0%を占めた。同じレートで単純換算すると、オンライン広告費は日本円でおよそ1兆1,600億円にあたる。為替は動くのであくまで規模感の目安だが、決して小さな市場ではない。
日本では、電通が2026年3月5日に発表した「2025年 日本の広告費」で、インターネット広告費が4兆459億円(前年比110.8%)となり、総広告費に占める構成比が50.2%と初めて過半数に達したところだ。韓国は2024年の時点ですでに59.0%で、比較する年は違うものの、オンライン偏重が前提になる時期は韓国のほうが早かったと言える。
では、パイが増えているのになぜ総合型が苦しいのか。伸びている中身が「面ごとに」分かれているからだ。縦型ショートの編集とアルゴリズム対応、バーチャルタレントの3Dモデル制作と配信技術、個人放送の視聴者運営とギフティング設計は、同じ「クリエイター支援」でも必要な人材も設備もまるで違う。一通り揃えた総合型は、どの面でも専門に一歩遅れることになる。
かといって、特化のまま単独でいれば売上の天井が早く来る。この二つを同時に解こうとすると、「特化の深さは保ったまま、資本で複数の特化を束ねる」という形に行き着く。Brave groupがVTuberという面を保ったまま国境を越えて束ね、キャリーソフトがキッズ特化にIPコマース特化を足したのは、どちらも同じ解き方だ。
広告予算そのものがクリエイター側へ移っている流れは、韓国に限った話ではない。クリエイターエコノミーが$117Bの広告予算を塗り替えるで扱ったように、ソーシャル広告費のかなりの部分がクリエイター経由に振り向けられつつある。受け皿として選ばれるために、どの面で選ばれるかを明確にする必要が出てきた、という言い方もできる。
クリエイター側──「大きいところ」より「自分の面で強いところ」
特化型が増えると、クリエイターにとっての所属先選びは「規模の大きさ」から「自分がやる面の実務が社内にあるか」へ移る。総合型の名刺には安心感があるが、担当者が自分の面に詳しいとは限らない。見るべき点は、大きく三つに整理できる。
一つ目は実務の所在だ。縦型ショートが主戦場なら編集と分析の担当が社内にいるか、バーチャルなら3Dモデルや配信基盤を自前で持つか、個人放送ならコメント運営とモデレーションの体制があるか。Brave groupがStelLiveに対し、業務提携の段階から3Dモデルや3Dコンテンツ制作の支援を行っていたと公式に説明しているのは、この実務の所在が統合の前提にあったことを示している。
二つ目は、収益の柱が広告一本かどうか。キャリーソフトがスタジオエピソードに見たものが、広告収益依存からの脱却とPB事業だったことは前述のとおりだ。所属先の収益源が広告案件だけなら、クリエイター個人の収入も案件の増減にそのまま連動する。コマースやIP、グッズという手段が社内にあるかは、活動が長くなるほど効いてくる。
三つ目は、資本異動が起きた後の運営だ。StelLiveの件では「運営方針や経営体制はこれまで通り維持」と公式に明記されたが、すべての統合がそうなるとは限らない。所属先が資本異動を経験する可能性が上がっている以上、契約時にチャンネルの帰属、担当者の継続性、活動方針の決定権がどこにあるかを確認しておく価値は、以前より確実に大きくなっている。
評価のものさし自体も動いている。フォロワー数の終焉で見たように、キャスティングの基準はフォロワー数から視聴完了率や購買への寄与へ移りつつあり、インフルエンサー認定資格制度で取り上げたように、クリエイターの資質を可視化しようとする動きも出てきた。数の大きさではなく面の深さで選ばれる、という点では、事務所もクリエイターも同じ変化のなかにいる。
ブランド側──「全部できます」は選定材料にならない
依頼する側から見ると、特化型の増加は選択肢が増えたようでいて、選定の手間が増えることを意味する。「SNS全般に対応できます」という説明は、特化型が隣に並んだ瞬間に弱くなる。どこを見て決めればいいのか、実務的な軸を置いておきたい。
整理しやすいのは、面(プラットフォーム)と目的(認知・獲得・販売)の二軸だ。縦型ショートで新規リーチを取りたいのか、ライブ配信で当日の販売を作りたいのか、バーチャルタレントでIPごと長期に育てたいのかで、必要な専門はまったく違う。1社に全部任せるという前提を外すと、選定はかえって簡単になる。
依頼先の型による違いは、インフルエンサーマーケ代理店の選び方で整理したディレクション型・マッチング型・事務所型の区別がそのまま使える。特化型のMCNは事務所型に近く、自社所属タレントの面では深いが、他の面は外部に頼ることになる。複数社を組み合わせるか、複数の特化を抱えるグループにまとめて任せるかは、案件が何面にまたがるかで決めればいい。
もう一つ、韓国発の動きを見るときに忘れたくないのが、ファンダム運営のノウハウが事務所側に蓄積されている点だ。K-pop Big 4が設立した合弁会社「Fanomenon」のように、ファンとの関係を設計すること自体が事業になっている。バーチャル特化や個人放送特化の事務所を選ぶときは、タレントの知名度だけでなく、ファンコミュニティをどう運営しているかを見ると差が出る。
そして、依頼先をどれだけ細かく分けても、表示の責任は広告主に残る。日本では2023年10月から景品表示法の告示によっていわゆるステルスマーケティングが規制対象になっており、消費者庁は広告であることを一般消費者が判別できるようにする責任は事業者側にあるとしている。任せる範囲が広がるほど、この線引きは自社で握っておく必要がある。
日本はどうなりそうか
では日本でも同じ再編が起きるのか。結論から言えば、向かう方向は似ていて、進み方は違う可能性が高い。市場の伸び方も、再編の担い手も、そもそもの呼び名すら韓国とは異なっているからだ。
市場は伸びている。サイバー・バズとデジタルインファクトが2024年11月に発表した共同調査では、2024年の国内ソーシャルメディアマーケティング市場は1兆2,038億円(前年比113%)の見通しで、2029年には2兆1,313億円と2024年比約1.8倍に育つと予測されている。同調査は2020年から計3回実施されており、本稿執筆時点ではこの2024年11月発表分が最新の公表回にあたる。
一方、再編の形は韓国と少し違う。日本では業界横断の合従連衡というより、個社が主導して特化型を束ねる動きが目立つ。Brave groupによるStelLiveの統合はまさにその例で、同社は公式サイトにM&A専用のページを設け、経営統合や資本業務提携を継続的に進める方針を掲げている。VTuberという面に軸足を置いたまま、束ねる範囲を広げるやり方だ。
もう一つの型が、広告事業側からの取り込みだ。UUUMは2024年11月にフリークアウト・ホールディングスによる公開買付けが発表され、同年12月26日に成立。所有割合は91.55%となり、完全子会社化と上場廃止に向けた手続きに入ったと日本経済新聞などが報じている。クリエイター事務所が独立した上場企業として立つ形から、広告事業を持つグループの内側で機能する形へ、という変化だ。
呼び名も日韓で違う。韓国では「MCN」が業界用語として定着しているが、日本では「クリエイター事務所」「VTuber事務所」と呼ばれることのほうが多い。ただし仕組み自体は使われており、カバー株式会社は2022年1月に、ホロライブプロダクション傘下のチャンネルを対象としたYouTube上のMCN設立を公式に発表している。言葉が違うだけで、束ねて管理する構造そのものは共通している。
日本の進み方が韓国より緩やかになりそうな理由は、市場の段階にある。インターネット広告費の構成比が過半数に届いたのが2025年の日本に対し、韓国は2024年で59.0%。オンラインの内側で面が分かれていく段階も、韓国のほうが一歩先に進んでいる。日本はこれから、総合の看板だけでは説明しきれない場面が増えていく局面に入る、と見るのが自然だろう。
韓国で起きているのは、事務所が小さくなる話でも大きくなる話でもない。選ぶ側が「何ができますか」ではなく「どの面で勝てますか」と聞き始めたことに、業界側が構造で答えようとしている過程だ。特化で深さを作り、資本で束ねて天井を上げる。いまのところ、これが最も説明のつく答えになっている。
日本のクリエイターとブランドがこの報道から受け取れるものは、意外と具体的だ。所属先や依頼先を検討するとき、会社の規模や対応領域の広さではなく、自分が戦う一つの面について、社内に実務があるか、収益の柱が広告以外にもあるかを聞いてみる。その質問に淀みなく答えられるかどうかが、これからの選定基準になっていく。
本記事は、株式会社TORIHADAが運営するクリエイターエコノミー専門メディア「CREATORS POST」がお届けしました。最新のマーケティング・クリエイター動向を、実務目線で発信しています。
この記事はAIを活用して書いています。